買取ベースとは?販売・成約ベースとの違いと読み方
買取ベースは、業者が買い取った時点(仕入れ時)の金額や数量を基準にした見方を指すことが多いです。業界や資料によって「何を基準にしているか(金額か数量か、いつの時点か)」が変わるため、表記の前提を確認することが重要です。
- 買取ベース・販売ベース・成約ベースの違いを、基準となる時点ごとに整理します
- 楽器を含むリユース事業や企業開示での買取ベースの使われ方(仕入高・買取実績など)を例示します
- 買取ベース表記を読むときに確認すべき具体的な手順(何の数字か・期間・商品条件の揃え方)を示します
- 用語の明示や比較可能性の確保といった開示上の注意点と、相場を確認するための方法を案内します
- 買取ベースの定義・注目点
- 販売ベース・成約ベースとの違い
- 実務での読み方の概要
買取ベースとは「買取時点」を基準に見る考え方
買取ベースは、一般に「業者が実際に買い取った(仕入れた)金額や数量を基準にした数値」を指すことが多いですが、産業横断で統一された定義は確認できません。そのため、資料や会話で使われている場合は、何をいつの時点で測っているのかを明示的に確認する必要があります。
買取ベースは、業者が買い取った段階の数値を指すことが多いです
企業の開示や業務報告では「買取実績をベースとした仕入高」のように、仕入れ(買取)時点の数量や金額を事業KPIとして示す例が見られます。こうした表記は事業の仕入力や流通量を把握するために用いられるため、売上(販売ベース)や成約後の金額とは目的が異なります。出所や単位を明記しているかをまず確認してください。
「ベース」は価格そのものではなく、比較の基準を示す語です
「買取ベース」という語自体は「基準(ベース)に何を置くか」を表す言葉であり、単独で具体的な金額や相場を示すものではありません。表示された数値が「金額」か「点数」か、「いつの集計か」を取り違えると誤読につながるため、注記や脚注、期間表記などを必ず照合してください。
楽器の「ベース(ベースギター)」を売る検索とは意図が異なります
「ベースの買取」と楽器(ベースギター)の売却情報を探す行為は別の検索意図です。本稿で扱う「買取ベース」は数値の見方・用語の限界に関する説明に限定している点を理解してください。楽器の査定・売却方法やモデル別相場は、型番・製造年・状態・付属品を確認したうえで別途調べる必要があります。
出典:日本取引所グループ(上場会社の開示例)、チケット・金券ショップの解説(買取価格と販売価格の違い)
買取ベース・販売ベース・成約ベースの違い
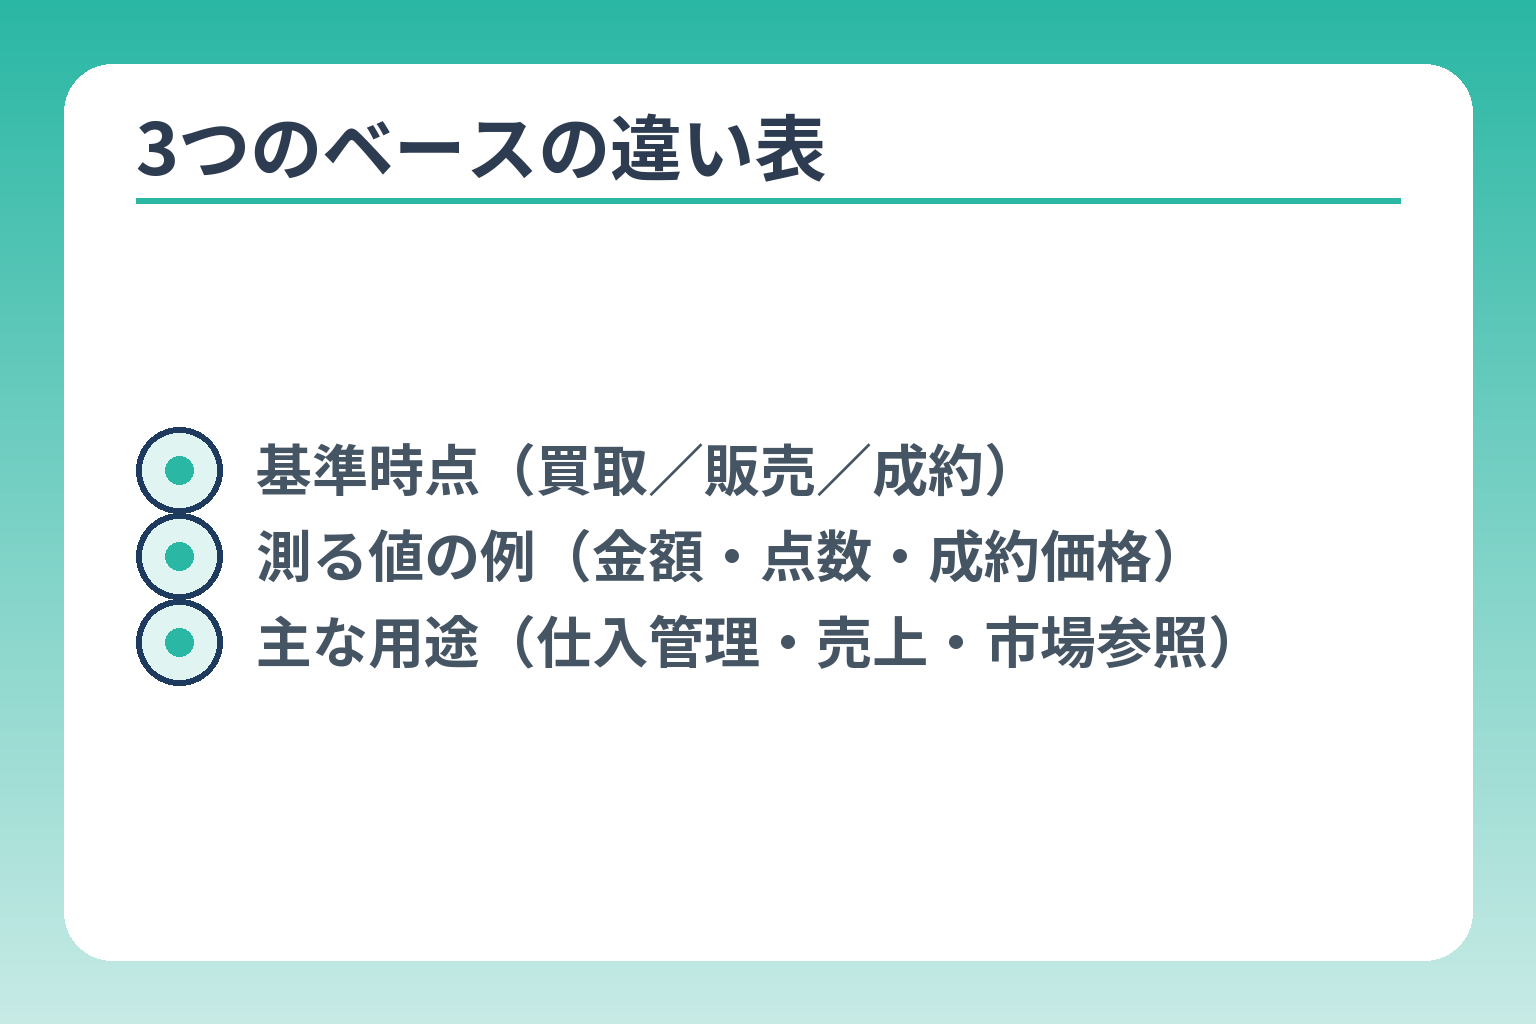
- 基準時点(買取/販売/成約)
- 測る値の例(金額・点数・成約価格)
- 主な用途(仕入管理・売上・市場参照)
買取ベース・販売ベース・成約ベースは「何をいつの時点で基準にするか」が異なるため、同じ数値名でも意味が変わります。比較するときは基準時点・測っている数値・主な用途をそろえて読み替える必要があります。
| 項目 | 買取ベース | 販売ベース | 成約ベース |
|---|---|---|---|
| 基準時点 | 業者が買い取った(仕入れた)時点 | 商品を販売した/売上を計上した時点 | 売買契約が成立した(成約した)時点 |
| 測る数値例 | 買取金額、買取点数、仕入高 | 販売金額、販売数量、売上高 | 成約価格(実際に成立した取引の価格) |
| 主な用途 | 仕入管理・在庫仕入実績・リユース事業のKPI | 収益指標・販売実績の把握(政策資料や企業指標でも用いられる表現)。 | 市場の取引水準の参照(不動産などで参照情報として用いられる)。 |
| 比較時の注意 | 販売額や成約額と同一視できない(換算率は業界横断の標準がない)。 | 収益認識ルールに影響されるため、会計基準の扱いを確認する必要あり。 | 個々の取引条件で幅が出るため、そのまま自品の査定額とはならない。 |
表示されている「ベース」が何を示すかは必ず注記や期間で確認してください。 資料によっては「買取実績ベース」「販売ベース」など語義を注記していることがあり、注記の有無で比較結果が変わります。
換算や会計上の取り扱いについては業界横断の標準的な係数は確認できないため、企業資料の注記を確認する、提示元に基準時点を問い合わせる、会計上の扱いは専門家に相談する――といった手順で限界をカバーしてください。
出典:三井住友トラスト不動産(用語集)、チケット・金券ショップの解説(買取価格と販売価格の違い)、経済産業省関連資料、KPMG(IFRS解説)
買取ベースはどんな場面で使われる?実務上の読み方
買取ベースは業種や資料の目的に応じて使い分けられ、仕入管理や月次KPI、査定の参考など異なる実務目的に沿って読まれる点を押さえることが重要です。
リユース事業では、買取実績や仕入高を追う指標として使われます
リユース業・中古販売業では、買取した点数や総額を「買取実績ベース」で集計し、仕入のボリュームや在庫補充の状況を把握します。上場企業の決算説明でも「買取実績をベースとした仕入高」のように用いる例があり、事業の仕入力や在庫の出入口を示す指標として利用されます(出典参照)。
査定では、買取額と中古販売価格を分けて考えます
店側は「買い取り時点の金額」と「販売時の想定価格」を別に管理します。消費者が見かける販売価格や出品表示は成約・販売の目安であり、買取額と同じ意味ではないため、提示情報の前提(買取か販売か)を確認してください。
企業資料では、対象範囲と算定方法を必ず確認する
同じ「買取ベース」という表記でも、金額か数量か、対象期間や含む商材が資料ごとに異なります。比較する際は注記・単位・集計期間が揃っているかを必ず確かめると、誤解を避けられます。会計や報告目的で使われる場合、販売ベースや会計基準との違いが結果に影響するため、注記の有無をチェックしてください。
出典:日本取引所グループ(上場会社の開示例)、経済産業省 関連資料、KPMG(IFRS解説)
楽器買取アローズ
ギター・ドラムなど楽器や付属品の宅配買取。送料・査定料・梱包材が無料で、自宅までの集荷にも対応しています。
楽器買取アローズで買取・査定を申し込む
買取ベースの数値を読む4つの手順
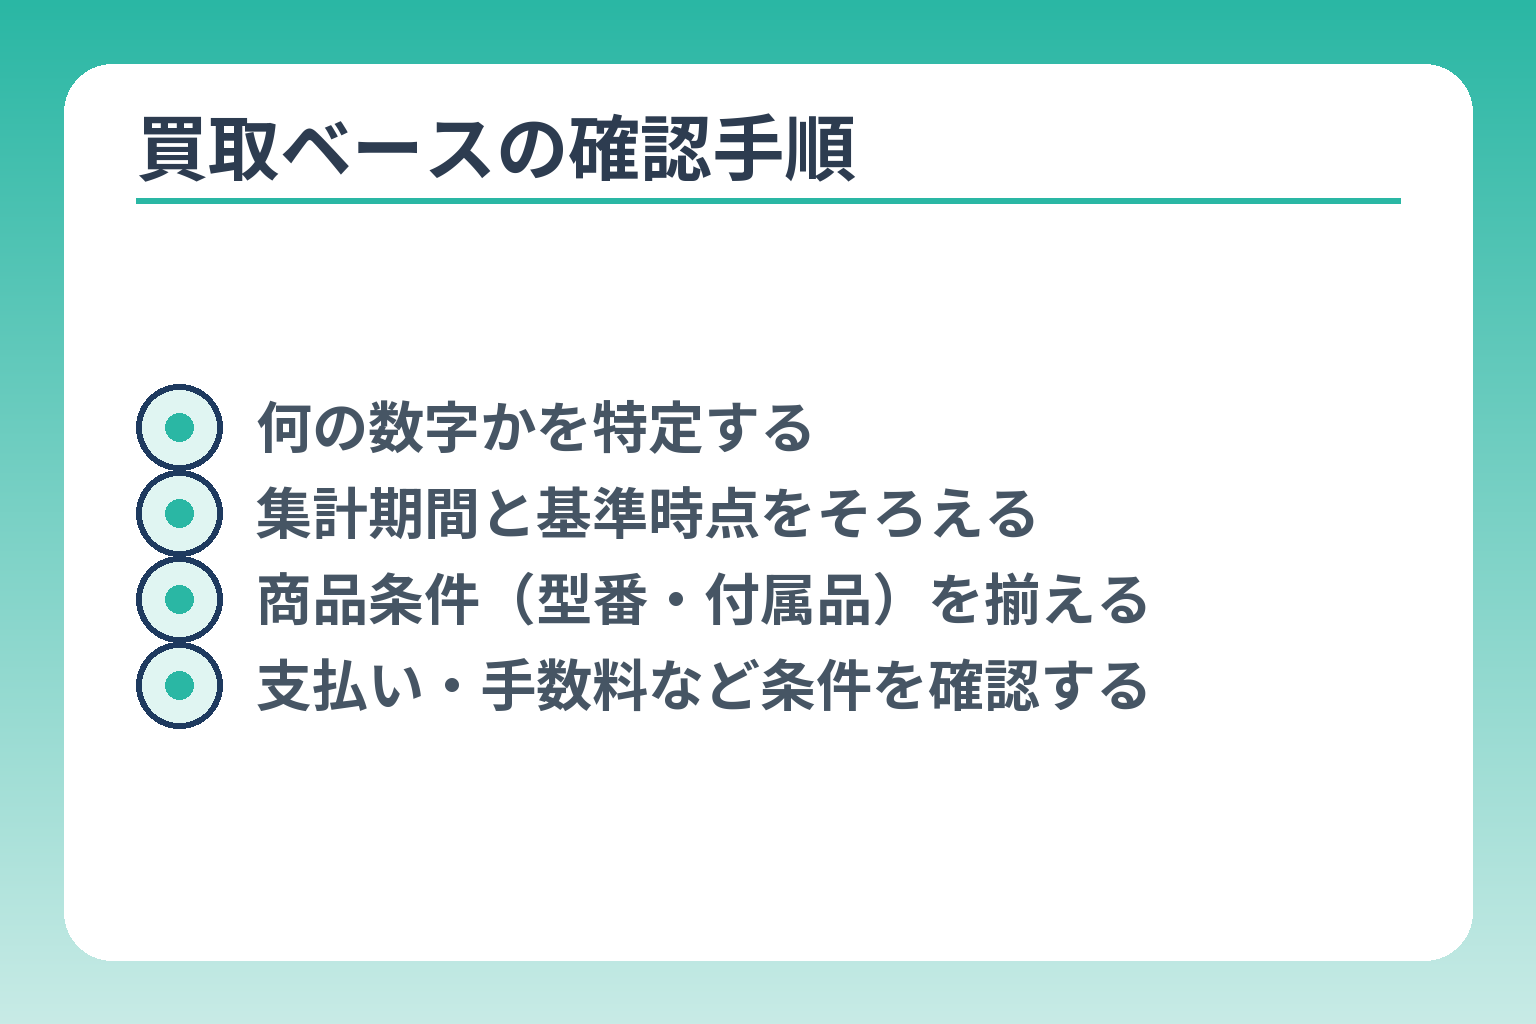
- 何の数字かを特定する
- 集計期間と基準時点をそろえる
- 商品条件(型番・付属品)を揃える
- 支払い・手数料など条件を確認する
買取ベース表記を正しく比較するには、「何を測った数値か」「いつの時点か」「対象の条件が揃っているか」「取引条件を確認する」の4点を順に確認するのが実務的です。
1. 何の数字かを確認します
表示が「金額」「点数(件数)」「仕入高」のどれを指すかをまず特定します。数字だけが並んでいる場合、単位や注記が付いているかを探し、表が「買取額」なのか「買取件数」なのかを見分けてください。
2. 基準となる時点と期間をそろえます
集計が「当日」「月次」「四半期」「累計」などどの期間かを確認して、比較対象を同じ期間に揃えます。基準時点(買取日基準か、売上計上基準か)によって数値の意味が変わるため注意してください。
3. 商品条件が同じかを確認します
比較対象が同一カテゴリでも、型番・製造年・状態・付属品の有無で買取評価は変わります。ブランド品や楽器の査定では個体差を前提に調整する運用があるため、条件が揃っていない数値をそのまま比べないことが重要です(例:付属品あり/なしで別集計になることがある)。
4. 売却判断には査定額と条件を別々に確認します
提示金額に含まれる費用(返送料・手数料・キャンセル料)や支払い時期、受け渡し方法を確認してから判断してください。業者によって査定基準や流通ルートが異なるため、数値の背景(どの相場を参照したか等)を問い合わせると誤読を避けられます。
出典:ブランドレックス(鑑定士による解説)、カーセンサー(買取・下取りの違い解説)
買取ベースで相場や査定額を判断するときの注意点
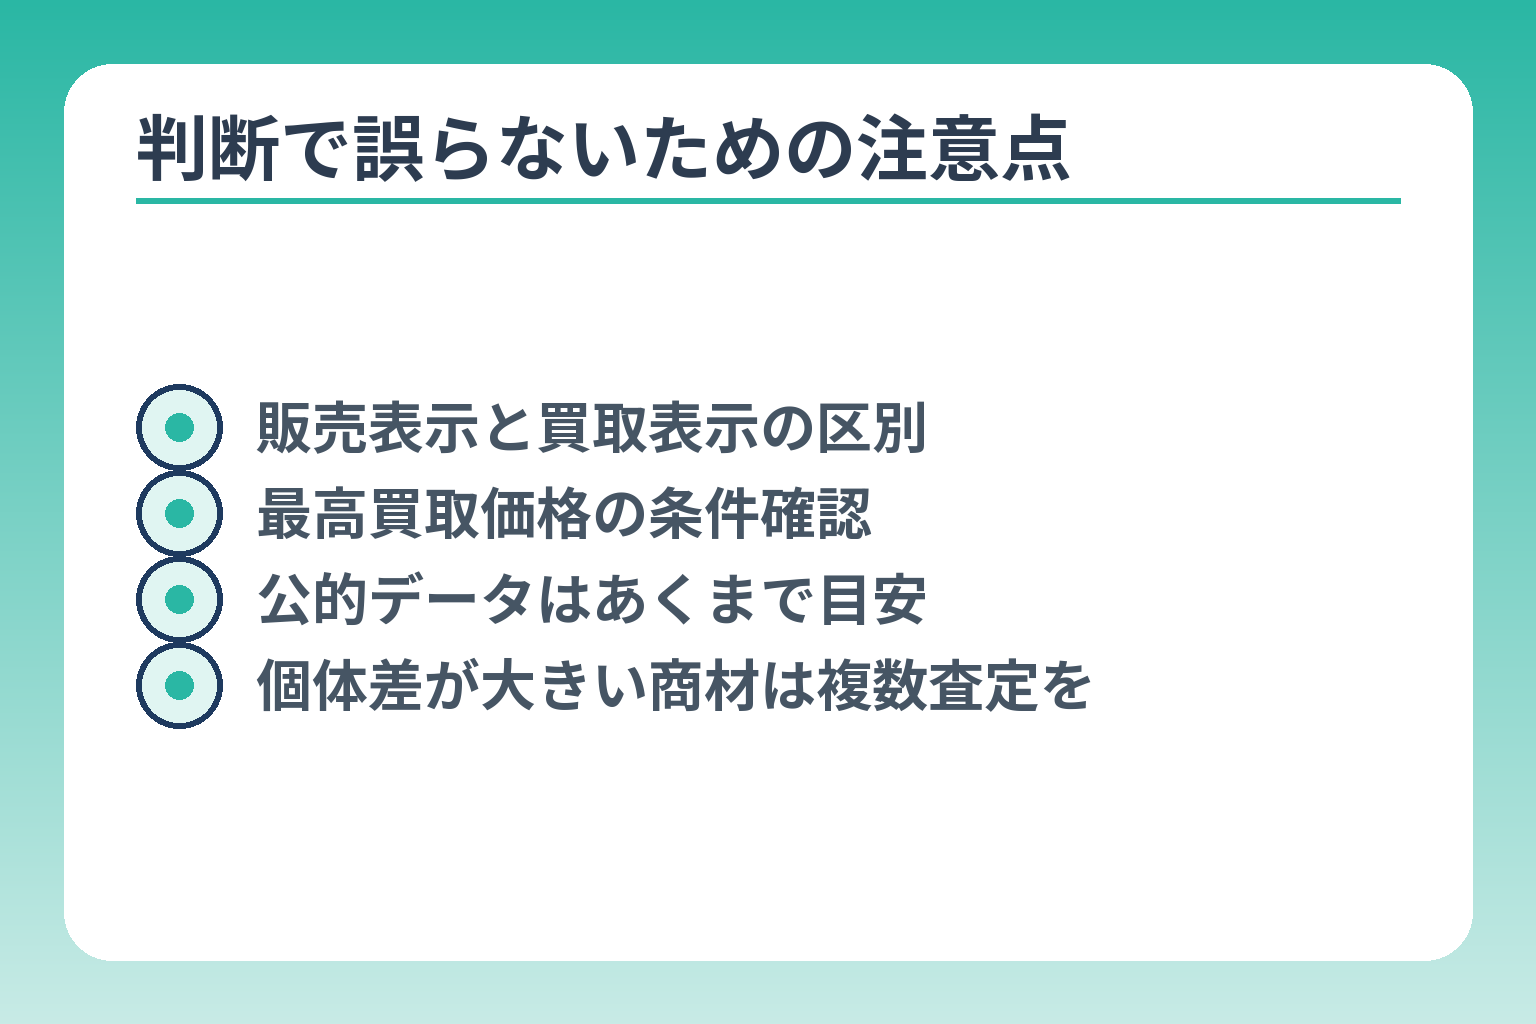
- 販売表示と買取表示の区別
- 最高買取価格の条件確認
- 公的データはあくまで目安
- 個体差が大きい商材は複数査定を
買取ベースの数値をそのまま「そのまま自分の売却価格」や「市場の相場」として扱うと誤判断につながるため、表示の前提や条件を確認することが重要です。
販売希望価格を、そのまま買取相場とは扱えません
ネットの出品価格や店頭の販売表示は売り手側の希望や店頭戦略を反映した数値であり、買取店が提示する査定額とは別物です。買取査定は成立しうる実勢価格(成約価格)や業者間相場を参考に個体の状態や付属品で調整して算出されることが一般的です。表示だけを基に期待値を決めず、提示が「販売価格」か「買取価格」かを確認してください。
最高買取価格だけで、実際の査定額は判断できません
業者の広告にある「最高買取価格」は条件付きのことが多く、対象モデル・状態・キャンペーン適用など条件が限定されます。最高額の有無だけで業者選びを行うと、最終的な査定額や手取りが思ったより下がるおそれがあるため、適用条件と手数料類の有無を合わせて確認してください。
公開データがある分野でも個別の売却額を保証するものではありません
不動産の成約価格のように公的に集計・公表される分野でも、個々の物件・商品の条件差が大きく、そのまま自分の品の査定額になるわけではありません。公表データは参照値として有用ですが、個体差や取引条件を反映するため、参考にする際は自分の品の条件との違いを照らし合わせてください。公的データや成約情報は目安であり、最終査定は個別確認が必要です。
楽器など個体差が大きい商材は、用語解説と相場確認を分ける
ブランド品や楽器は型番・製造年・改造・付属品で評価が大きく変わるため、用語(買取ベース・販売ベース等)の整理と、実際の個体の相場確認は別工程にしてください。査定前に型番や付属品を揃え、可能なら複数業者に見積もりを取ることで誤差を縮められます。
出典:三井住友トラスト不動産(用語集)、国土交通省(不動産情報ライブラリの説明)、ブランドレックス(鑑定士による解説)
本記事には広告・アフィリエイトリンクを含みます。掲載内容は、公式情報や公開情報をもとに編集部が整理しています。
宅配・出張・店頭のどれが向いているかは商品や状況によって異なるため、利用条件を確認してから選んでください。
楽器買取アローズ
ギター・ドラムなど楽器や付属品の宅配買取。送料・査定料・梱包材が無料で、自宅までの集荷にも対応しています。
楽器買取アローズで買取・査定を申し込む